匀加速商城与瑞刷网络 创新模式下的风险与监管思考
以“匀加速商城”和“瑞刷网络”为代表的互联网平台经济模式引发广泛关注。前者曾以“消费返利”“时间价值”等概念吸引大量用户,后者则因涉及信用卡套现、支付通道违规等问题被监管多次点名。两者虽属不同领域,却共同折射出互联网创新与金融风险交织的复杂图景。本文将从模式特征、潜在风险及监管启示三个维度展开分析。
一、匀加速商城:消费返利模式的理想与现实
匀加速商城早期以“购物不花钱”“消费即投资”为宣传点,声称通过“匀加速”算法将消费者的时间价值转化为积分回报,形成“消费—积分—再消费”的闭环。其核心逻辑在于:用户购买商品后,平台按一定周期返还积分或现金,理论上可覆盖消费支出。这种模式对平台资金流和新增用户增速高度依赖。一旦新增消费放缓,返利链条便难以为继,易演变为庞氏式资金游戏。多地监管部门曾对类似“消费返利”平台发出非法集资风险提示,指出其违背经济规律,存在资金链断裂和卷款跑路隐患。
二、瑞刷网络:支付创新的灰色地带
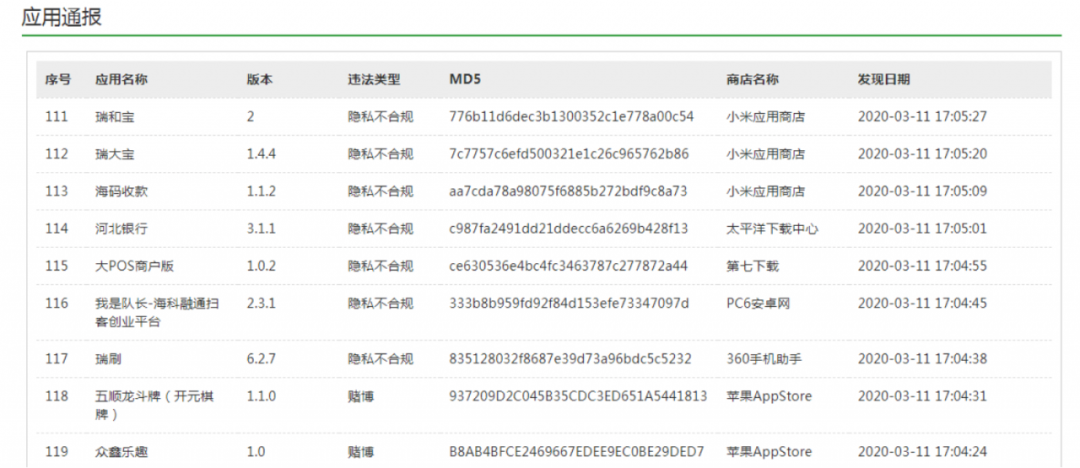
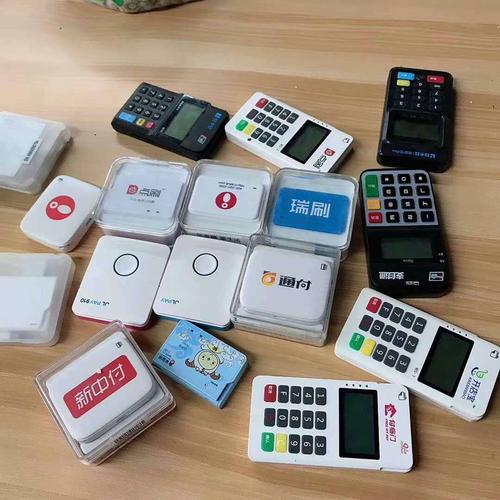
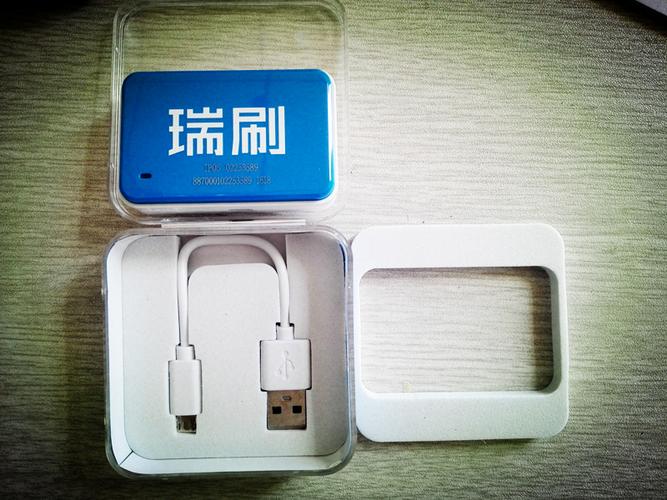
瑞刷网络则聚焦于移动支付领域,其产品曾以“低费率”“快速到账”为卖点,为个人用户提供信用卡套现、养卡等便利。这类业务实质上绕过了银行卡收单业务的准入管理,将线下POS机套现行为线上化、规模化。央行及支付清算协会多次发文禁止支付机构为非法交易提供通道,瑞刷网络因违反收单业务管理规定被处罚。其风险不仅在于用户信息泄露和资金安全,更可能助长信用卡违规套现、洗钱等金融乱象,扰乱支付市场秩序。
三、共性风险与监管启示
两个案例虽表现形式不同,却存在共性特征:一是以“创新”之名模糊业务边界,利用监管滞后性快速扩张;二是依赖高回报承诺或低费率诱惑,吸引风险识别能力较弱的群体;三是资金流向不透明,缺乏第三方存管或有效隔离机制。对此,监管需从三方面着手:其一,强化功能监管,透过业务表象识别金融实质,对类金融业务实施穿透式管理;其二,完善消费者教育,通过案例警示提升公众对“高返利”“低费率套现”的警惕性;其三,推动平台经济合规化,要求企业取得相应牌照、披露资金运作逻辑,并建立退出机制。
匀加速商城与瑞刷网络的案例表明,互联网平台在追求商业模式创新时,不能脱离实体经济规律和金融安全底线。消费者应理性看待“馅饼”背后的风险,监管部门则需在鼓励创新与防范风险之间寻求动态平衡。唯有如此,数字经济的活力才能真正转化为可持续的社会价值。
如若转载,请注明出处:http://www.ruiswl.com/product/60.html
更新时间:2026-11-21 04:25:03